
O IFRS chega aos fundos estruturados, 16 anos depois
Em 5 de outubro de 2026, a Comissão de Valores Mobiliários (CVM) abriu a Consulta Pública SNC 01/2026, que trata da convergência integral da contabilidade dos fundos de investimento às normas internacionais (IFRS). O prazo para contribuições é de 60 dias e termina em 4 de dezembro de 2026. A primeira fase alcança FIDCs, FIIs, FIPs e os fundos dos Anexos Normativos VIII, X e XII da Resolução CVM 175.
O calendário chama atenção. As companhias abertas apresentam demonstrações consolidadas no padrão internacional desde o exercício de 2010, como lembrou a Capital Aberto. Os fundos estruturados chegam à mesma fila 16 anos depois, e ainda em fases.
O momento também pesa. Segundo levantamento do Valor Data com base em dados da CVM, referente a julho de 2026, as provisões para perdas dos FIDCs subiram 40,8% em 12 meses, de R$ 46,1 bilhões para R$ 64,9 bilhões, o equivalente a 8,3% da carteira bruta de direitos creditórios. É nesse cenário que a perda de crédito esperada (PCE) do IFRS 9 entra em discussão. Para quem fecha balanços de FIDC, ela é uma mudança de processo e de dados, não um ajuste de nota explicativa.
O que a consulta propõe
A direção indicada no edital é a adoção integral dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), sem criar diferenças em relação às IFRS. Os fundos passariam a declarar conformidade com o CPC, como fazem as companhias abertas.
A CVM começa pela migração das Instruções CVM 489 (FIDCs), 516 (FIIs) e 579 (FIPs). O argumento é que esses fundos já usam os CPCs, ainda que sob regras próprias da autarquia. A substituição formal dessas instruções dependerá da minuta que virá na segunda consulta.
Três consequências merecem destaque desde já:
- Fim dos modelos padronizados. O edital diz que, a princípio, não haverá estrutura obrigatória de demonstrações. Vale o CPC 26 (IAS 1) e, a partir de 2027, o CPC 51 (IFRS 18).
- Mais notas explicativas. A CVM antecipa aumento de divulgação, mas pede que ela seja proporcional à utilidade para o usuário, com base na materialidade (CPC 26 e OCPC 07).
- Temas eleitos pela CVM. O edital destaca IFRS 9, IAS 40, IFRS 10, IFRS 3, IAS 28, IAS 32 (cotas de classes e subclasses como passivo ou patrimônio) e a forma de transição.
Regime atual × regime proposto
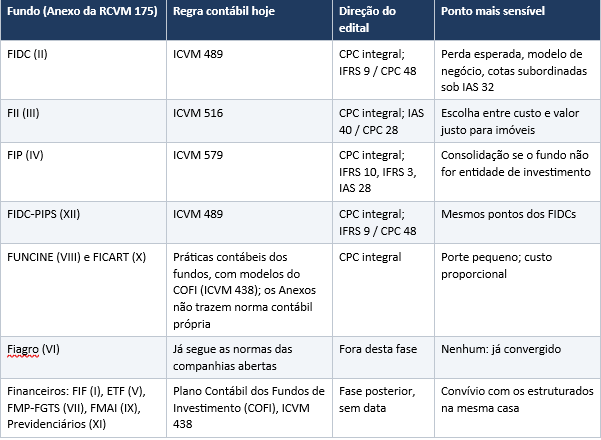
Todos os itens da coluna “Direção do edital” são intenções declaradas, não regra aprovada.
Dois regimes na mesma casa
Os fundos financeiros concentravam a maior parte dos cerca de R$ 10,7 trilhões de patrimônio da indústria no fim de 2025, segundo a Capital Aberto. Eles ficam para uma fase posterior, sem data. Na prática, um mesmo administrador fiduciário passará a operar dois regimes contábeis com a mesma equipe e os mesmos sistemas.
O efeito operacional aparece em quatro frentes:
- Plano de contas e mapeamentos. Os estruturados deixam de seguir estruturas padronizadas. Cada política contábil precisará ser parametrizada no sistema, e os relatórios regulatórios continuarão a exigir formatos próprios da CVM. O edital, aliás, pede sugestões para a infraestrutura de recepção das informações.
- Calendário de fechamento. A mensuração das perdas esperadas e a atualização das avaliações podem exigir novas rotinas de controle e conciliação, conforme a periodicidade aplicável a cada fundo e a política contábil adotada. Os fundos financeiros poderão permanecer sob regras distintas durante a transição.
- Fundos que investem em fundos. Um FIC-FIDC ou um FIF que detém cotas de FIDC lerá números produzidos sob outro regime. A reconciliação entre o valor da cota investida e a política do investidor exige documentação.
- Pessoas e auditoria. A equipe precisa dominar os dois conjuntos de regras. Os auditores, por sua vez, testarão julgamentos novos (estágios, cenários, modelo de negócio) em fundos que hoje são auditados com procedimentos mais padronizados.
O custo, portanto, não está só na norma: está na capacidade dos sistemas de administrar diferentes critérios contábeis, preservar a rastreabilidade e integrar os processos operacionais durante a transição .
Por que a provisão é o centro do problema
Os FIDCs superaram R$ 1 trilhão de patrimônio em julho, mas a provisão subiu de 7,3% para 8,3% da carteira bruta em 12 meses, segundo o Valor Data. A ANBIMA já discute metodologias de provisão em grupo de trabalho. É aqui que o IFRS 9 mais altera o valor da cota.
O que já existe e o que muda
A ICVM 489 não é um modelo de perda incorrida pura. No Ofício-Circular CVM/SIN/SNC 02/2015, a CVM esclareceu que o modelo da instrução é de perdas esperadas e que a existência de subordinação não dispensa a provisão. Na prática, porém, muitas políticas ainda disparam provisão a partir de faixas de atraso.
O IFRS 9 / CPC 48 torna o modelo prescritivo. A perda é reconhecida antes do evento de inadimplência, em três estágios:
- Estágio 1: ativos sem aumento significativo do risco de crédito desde o reconhecimento inicial. Provisão = perda esperada de 12 meses.
- Estágio 2: ativos com aumento significativo do risco de crédito (SICR, na sigla em inglês). Provisão = perda esperada para a vida inteira do ativo. A norma presume SICR com mais de 30 dias de atraso, presunção que pode ser refutada com evidência.
- Estágio 3: ativos com problema de recuperação (credit-impaired). Perda para a vida inteira, e a receita de juros passa a incidir sobre o valor líquido da provisão.
Abordagem simplificada. A matriz de provisão, que dispensa o acompanhamento de estágios e reconhece sempre a perda da vida inteira, foi desenhada para recebíveis comerciais originados pela própria entidade em vendas (CPC 47 / IFRS 15). Para o FIDC, os direitos creditórios são ativos financeiros adquiridos com deságio, e não receita própria, o que torna discutível o uso direto da matriz. Se a abordagem se aplica é uma questão de julgamento do administrador e do auditor, carteira a carteira.
Ativos adquiridos com problema de crédito (POCI). Em FIDCs de créditos não performados (NPL), os ativos já entram com perda embutida no preço. Pelo IFRS 9, não há provisão de 12 meses no reconhecimento inicial: usa-se uma taxa de juros efetiva ajustada ao crédito, e só as variações posteriores da perda esperada vão a resultado. A curva de recuperação passa a ser o ativo central do modelo.
Exemplo numérico (ilustrativo)
Carteira hipotética de R$ 100 milhões, sem desconto a valor presente, para simplificar. PD = probabilidade de inadimplência; LGD = perda dada a inadimplência.
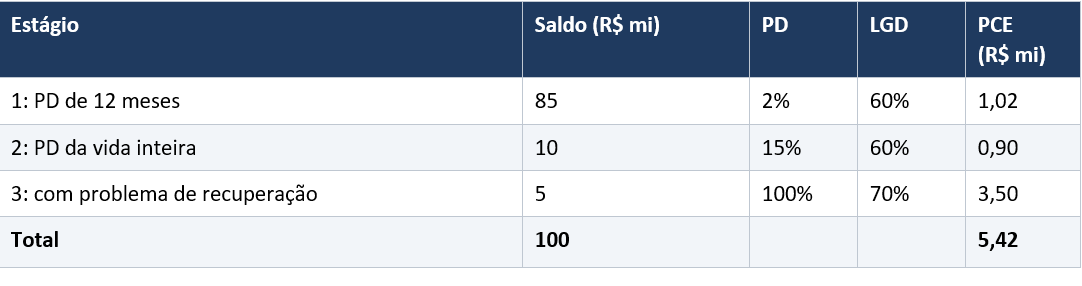
Uma política que só provisiona créditos vencidos há mais de 90 dias registraria apenas os R$ 3,50 milhões do estágio 3. A diferença de R$ 1,92 milhão sai do patrimônio no primeiro fechamento sob o novo modelo e atinge primeiro a cota subordinada.
Agora acrescente os cenários prospectivos. Se o cenário base (peso de 60%) resulta em R$ 5,42 milhões, o adverso (30%) em R$ 7,10 milhões e o otimista (10%) em R$ 4,60 milhões, a PCE ponderada é R$ 5,84 milhões. A não linearidade das perdas faz a média ponderada superar o cenário base. Todos os números desta seção são hipotéticos.
O que muda, etapa por etapa
a) No fluxo de fechamento contábil
Hoje, a provisão de um FIDC costuma ser calculada por régua de atraso e lançada no fechamento da cota. Com a PCE, o fechamento ganha etapas novas:
- Classificação inicial. Cada ativo precisa estar classificado pelo modelo de negócios e pelo teste de fluxos que sejam somente principal e juros (SPPI). Ativos que falham no SPPI vão a valor justo por resultado e saem do modelo de PCE.
- Alocação em estágios. Os critérios de aumento significativo do risco de crédito rodam a cada data-base, por contrato ou por segmento.
- Cálculo e ponderação de cenários. Os parâmetros são aplicados a cada cenário macroeconômico, e o resultado é ponderado.
- Revisão e aprovação. O resultado passa por alçada definida antes de afetar a cota.
- Registro e trilha. Movimentação da provisão por estágio, transferências entre estágios e baixas precisam ficar rastreáveis para a nota explicativa e para o auditor.
O ponto crítico é o tempo. Em fundos com cota diária, essas etapas precisam caber no ciclo de cálculo da cota, e não só no balanço anual.
Governança do modelo. O modelo precisa de documentação, validação independente, backtesting contra perdas realizadas e alçadas para ajustes manuais (overlays). Na RCVM 175, as demonstrações são responsabilidade do administrador, mas a informação de crédito costuma estar com o gestor. A divisão de tarefas e prazos entre os dois precisa estar escrita, inclusive nos contratos.
Classificação em estruturas atípicas. O teste SPPI tende a gerar dúvidas em FIDCs com ativos que não são dívida simples: precatórios e direitos judiciais, recebíveis com remuneração ligada a desempenho, créditos com coobrigação complexa ou cotas de outros fundos. O resultado da classificação muda o modelo inteiro de mensuração, e a decisão depende de análise contrato a contrato com o auditor.
b) Na base de dados de recebíveis
A PCE é tão boa quanto os dados que a alimentam. O mínimo que um administrador precisa ter organizado:
- Histórico de performance por cedente e por sacado: pagamentos, atrasos, recompras, renegociações e recuperações, com datas.
- Safras (vintages): curvas de perda por mês de aquisição, para separar a piora de crédito do envelhecimento natural da carteira.
- Segmentação por características de risco comuns: tipo de ativo, setor do sacado, prazo, garantias, faixa de taxa, concentração.
- Parâmetros PD, LGD e EAD: probabilidade de inadimplência, perda dada a inadimplência e exposição na inadimplência. Quando o histórico do fundo for curto, a norma admite fontes externas e proxies (dados do cedente, de carteiras semelhantes, de bureaus), desde que justificadas e documentadas.
- Variáveis macroeconômicas: séries de juros, desemprego, inadimplência setorial e atividade, com cenários base, adverso e otimista e seus pesos. A escolha das variáveis precisa mostrar correlação com a perda da carteira, e não só ser plausível.
Esses dados costumam estar espalhados entre cedente, gestor, custodiante e administrador. Consolidá-los com qualidade auditável é, muitas vezes, o maior item do custo.
c) Na divulgação ao investidor
Demonstrações e notas. Sem modelos padronizados, cada fundo apresentará suas demonstrações segundo o CPC. As notas de risco de crédito exigidas pelo CPC 40 (IFRS 7) incluem a conciliação da provisão por estágio, as premissas dos cenários e a sensibilidade.
FIIs e o IAS 40. O CPC 28 permite mensurar propriedades para investimento ao custo ou ao valor justo. A Capital Aberto observou que essa escolha tende a reduzir a comparabilidade que a reforma pretende ampliar. Quem optar pelo valor justo precisa de avaliações periódicas com metodologia consistente e hierarquia de valor justo divulgada (CPC 46). Quem optar pelo custo terá depreciação, teste de recuperabilidade e divulgação obrigatória do valor justo em nota.
IFRS 18 a partir de 2027. O CPC 51 substitui o CPC 26 na apresentação; para as companhias abertas, a Resolução CVM 237 o torna obrigatório nos exercícios iniciados a partir de 1º de janeiro de 2027. Para os fundos, a data dependerá da norma final. A demonstração do resultado passa a ter categorias operacional, de investimento e de financiamento, com subtotais obrigatórios. Para entidades cuja atividade principal é investir, como os fundos, a norma determina que receitas e despesas desses investimentos sejam classificadas na categoria operacional, o que exige revisar a apresentação atual. A norma também exige que medidas de desempenho definidas pela administração (MPMs) usadas em comunicações públicas sejam conciliadas em nota. O resultado distribuível dos FIIs, apurado pelo regime de caixa, tende a ficar fora dessa definição, que exclui medidas de fluxo de caixa e alcança apenas subtotais de receitas e despesas. Indicadores ajustados derivados do resultado contábil, porém, podem se enquadrar, e a análise deve ser feita caso a caso com o auditor.
Periodicidade. O edital pergunta aos usuários se querem demonstrações em prazo inferior a um ano. Se a resposta for positiva, todo o fluxo descrito acima passa a rodar com mais frequência.
A dispensa da AIR e a conta que ainda não foi feita
O edital informa que a CVM não prevê elaborar Análise de Impacto Regulatório (AIR), com base no inciso VI do art. 4º do Decreto 10.411/2020, que dispensa a análise para atos de convergência a padrões internacionais.
A crítica. Em reportagem de 6 de outubro, a Capital Aberto apontou que a autarquia, ao dispensar a AIR, pede ao mercado os números de custo e benefício que ela própria não calculou. O veículo ligou a observação ao momento de alta da inadimplência nos FIDCs e à presença crescente do varejo: segundo a ANBIMA, citada na reportagem, o número de contas de investidores em FIDCs praticamente dobrou em 2025, para mais de 330 mil.
O argumento da CVM. A dispensa tem amparo legal expresso. Além disso, o próprio edital funciona como coleta de evidências: pede dados sobre custos de adaptação regulatória e sistêmica, impacto na auditoria e operacionalização pelos prestadores de serviços essenciais. A CVM também reconhece no texto a necessidade de sopesar custos e benefícios, e haverá uma segunda consulta com a minuta.
O que isso significa para o leitor. Independentemente de quem tem razão sobre a AIR, a consequência prática é a mesma: os números de custo que chegarem à CVM até 4 de dezembro serão, em boa medida, os que o mercado produzir. Se a estimativa considerar só a revisão de políticas contábeis, e não a reconstrução da base de dados de crédito e a governança de modelos descritas acima, o custo tende a aparecer menor do que é.
O que fazer agora
Embora a norma definitiva ainda não tenha sido publicada, o diagnóstico de dados, integrações, controles e políticas de mensuração já pode começar. Esse levantamento ajuda a dimensionar impactos e preparar contribuições à consulta pública.
Checklist de preparação :
☐ Diagnóstico de dados: levantar, por FIDC, o histórico disponível de pagamentos, atrasos, recompras e recuperações, e quem detém cada informação (cedente, gestor, custodiante).
☐ Inventário de carteiras: mapear tipos de ativo, estruturas atípicas e candidatos a falhar no teste SPPI; separar FIDCs de NPL (POCI).
☐ Segmentação: definir grupos de risco homogêneos e verificar se há histórico suficiente por segmento.
☐ Piloto de modelo: rodar a PCE em paralelo em dois ou três fundos representativos e comparar com a provisão atual. O resultado alimenta a estimativa de impacto na cota.
☐ Governança: desenhar documentação, validação, backtesting e alçadas; formalizar a divisão de papéis entre administrador e gestor.
☐ FIIs e FIPs: simular a escolha custo × valor justo no IAS 40 e testar a qualificação de entidade de investimento dos FIPs.
☐ Sistemas: avaliar se a plataforma suporta dois regimes contábeis, cálculo por estágio e ponderação de cenários dentro do ciclo de cota.
☐ Cronograma: estimar prazo e custo com base no piloto, e não só na revisão de políticas.
☐ Consulta pública: enviar contribuição até 4/12/2026 para conspublicasnc0126@cvm.gov.br, com números de custo e de prazo de transição. As manifestações serão públicas.
A adaptação começa nos dados e nos processos, não apenas na contabilidade
A convergência às IFRS pode exigir mais do que a revisão de políticas contábeis. Para administradores fiduciários e gestores de fundos estruturados, ela reforça a importância de integrar dados de cadastro, recebíveis, precificação, provisões e posições operacionais à contabilidade e às demonstrações financeiras.
É nesse contexto que a BRITech se conecta ao tema: suas soluções de gestão de investimentos, controladoria de ativos e passivos, contabilidade e integração entre sistemas atuam em etapas que sustentam a consistência e a confiabilidade das informações. A possibilidade de atender a cada requisito específico da futura regulamentação deve ser validada com o time de produto.
Uma preparação consistente envolve mapear a origem dos dados, identificar intervenções manuais, revisar conciliações e testar a rastreabilidade dos critérios de mensuração. Mais do que atender a uma norma, trata-se de construir processos capazes de evoluir com segurança e eficiência.
Ponto adicional para o diagnóstico: avaliar integrações, parametrização contábil, conciliações entre posições operacionais e contábeis e evidências de auditoria.
Conclusão
A Consulta Pública SNC 01/2026 é o primeiro passo de uma mudança que deve levar mais de um ciclo regulatório. O prazo para contribuições termina em 4 de dezembro de 2026, e a minuta ainda virá em nova consulta. O edital não define prazos de vigência nem regras de transição; ao contrário, pede contribuições justamente sobre o período e a forma de transição.
O que já se sabe é suficiente para começar. A provisão dos FIDCs é onde o IFRS 9 mais pesa, e o custo está menos na política contábil do que nos dados, nos modelos e no convívio de dois regimes na mesma operação. Quem estimar esse custo com base em um piloto real terá números melhores para a consulta e para o próprio planejamento.
A BRITech acompanha a consulta e trabalha com administradores e controladores na estruturação de dados e processos de back-office de fundos. Se quiser discutir o diagnóstico da sua operação, fale com nosso time.